思看科技登陆科创板 市值68亿背后的三维视觉赛道与业绩展望
2025年1月,三维视觉数字化领域的领先企业——思看科技(杭州)股份有限公司正式登陆上交所科创板,上市首日表现稳健,总市值达到约68亿元人民币。这家鲜少出现在大众视野中的硬科技公司,凭借其在高精度三维扫描仪和智能检测系统领域的深耕,已然成为工业数字化与智能制造产业链中的关键一环。伴随上市,公司还披露了最新的业绩预告:预计2024年度实现营业收入3.3亿元至3.5亿元,展现出稳健的成长韧性。
一、聚焦三维视觉,构筑技术护城河
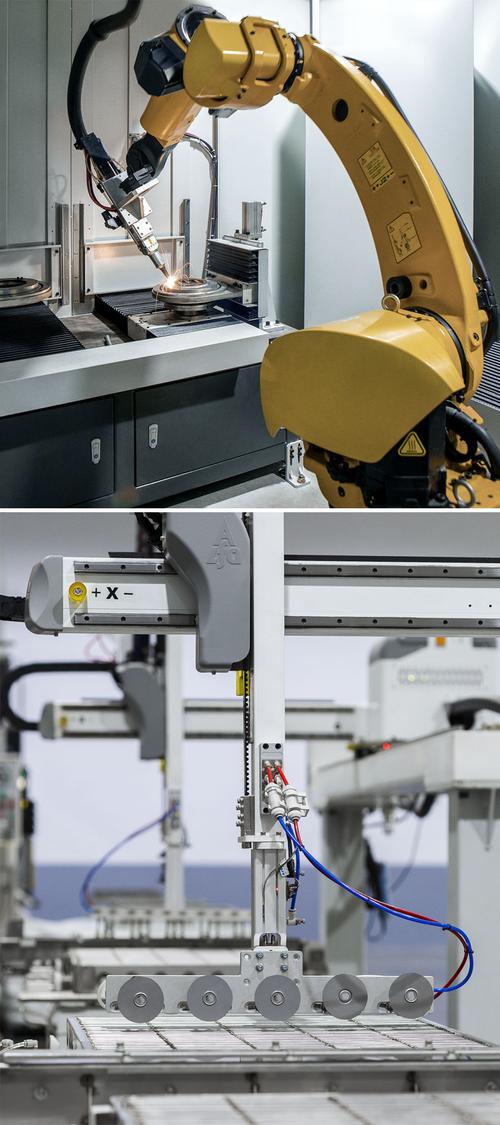
思看科技的主营业务为三维视觉数字化产品及系统的研发、生产和销售。其核心产品包括手持式三维扫描仪、全局式三维扫描仪、跟踪式三维扫描系统以及自动化三维检测系统等。与传统测量设备不同,思看科技的产品能够快速获取物体表面的高精度三维点云数据,广泛应用于航空航天、汽车制造、工程机械、3D打印、医疗康复及文化创意等领域。
在工业4.0浪潮下,制造企业对产品质量控制、逆向工程及数字化仿真的需求激增。思看科技通过自主研发的底层算法与硬件架构,在扫描精度、速度及便携性上构建了较强的技术壁垒。公开资料显示,公司已获得数百项专利及软件著作权,并参与了多项行业标准的制定,打破了海外品牌在高端三维扫描领域的长期主导地位。
值得注意的是,市场关注中提及的“江峰园科技”与思看科技的关联,或指向其早期创始团队的技术渊源与产业生态合作。尽管“江峰园科技”并非上市主体的正式名称,但这一关键词折射出资本市场对思看科技技术谱系与产业协同关系的挖掘。从这个角度看,思看科技的成功上市不仅是单一企业的里程碑,更标志着国产三维视觉产业链正在获得资本市场的系统性认可。
二、68亿市值下的业绩成色与成长逻辑
以约68亿元的市值和预计3.3至3.5亿元的年营收计算,思看科技的市销率(PS)落在约19至20倍区间。对于一家仍处于高速成长期的科创板高端装备企业而言,这一估值水平反映了市场对其技术稀缺性与未来增长潜力的溢价。
从营收结构来看,思看科技的收入主要来自三维扫描仪硬件销售及配套软件服务。公司海外收入占比持续提升,产品销往全球数十个国家和地区,展现出较强的国际竞争力。与此随着国内制造业转型升级的推进,以及新能源汽车、航空航天等战略性产业的扩产,工业级三维视觉检测需求保持高景气。东吴证券、中泰证券等多家机构在研报中指出,三维视觉赛道具有长坡厚雪特征,思看科技作为国产龙头企业有望持续受益。
不过,挑战同样存在。一方面,海外对手如蔡司、GOM(现属蔡司集团)、FARO等仍占据高端市场主要份额,思看科技需在高端制造场景进一步突破;另一方面,随着行业热度上升,国内竞争对手亦在加速追赶。如何利用上市募资加强研发投入、扩大产能及建设全球营销网络,将是思看科技巩固市值与业绩匹配度的关键。
三、科创板助力,加码智能制造 Future
思看科技登陆科创板是其发展的重要节点。募集资金主要投向三维视觉数字化产品研发及产业化项目、全球服务网络及信息化建设项目等领域。站在更长远的维度,三维扫描技术正从传统的工业计量向智能机器人手眼系统、数字孪生、元宇宙等更广阔的场景延伸,思看科技在算法和数据层面的积累为其打开了想象空间。
思看科技以约68亿市值登陆科创板,不仅是资本市场对硬科技企业的又一次定价,也是中国智能制造检测环节自主化进程的缩影。在3.3至3.5亿元的年营收体量下,公司需继续保持研发领航与场景深耕,迭代出更符合产业趋势的数字化解决方案,方可驶入更高质量的成长区间。
如若转载,请注明出处:http://www.huibaqi.com/product/46.html
更新时间:2026-10-21 00:13:08